

 Facebook
 Вход

 18


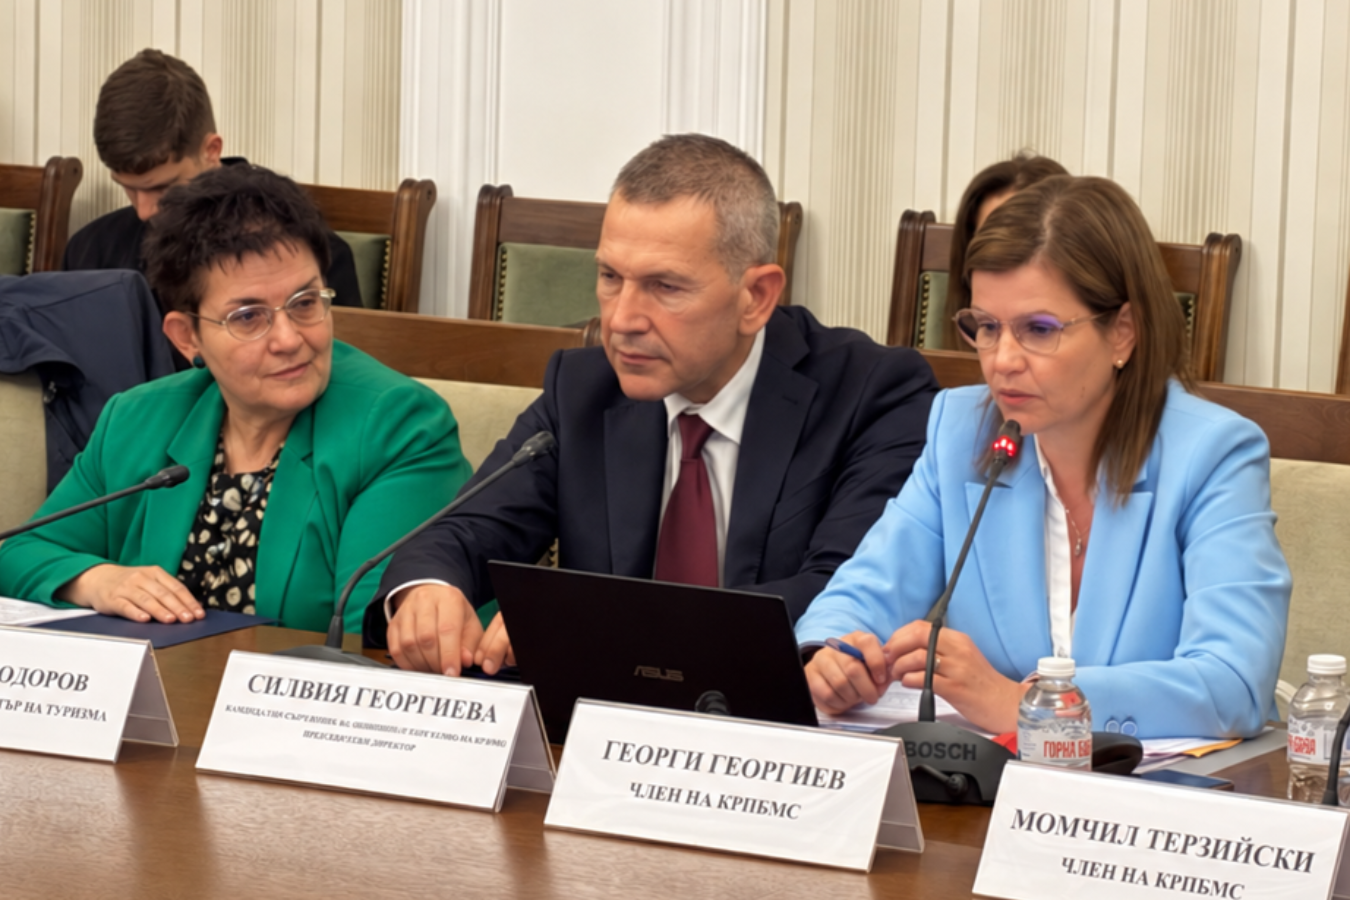
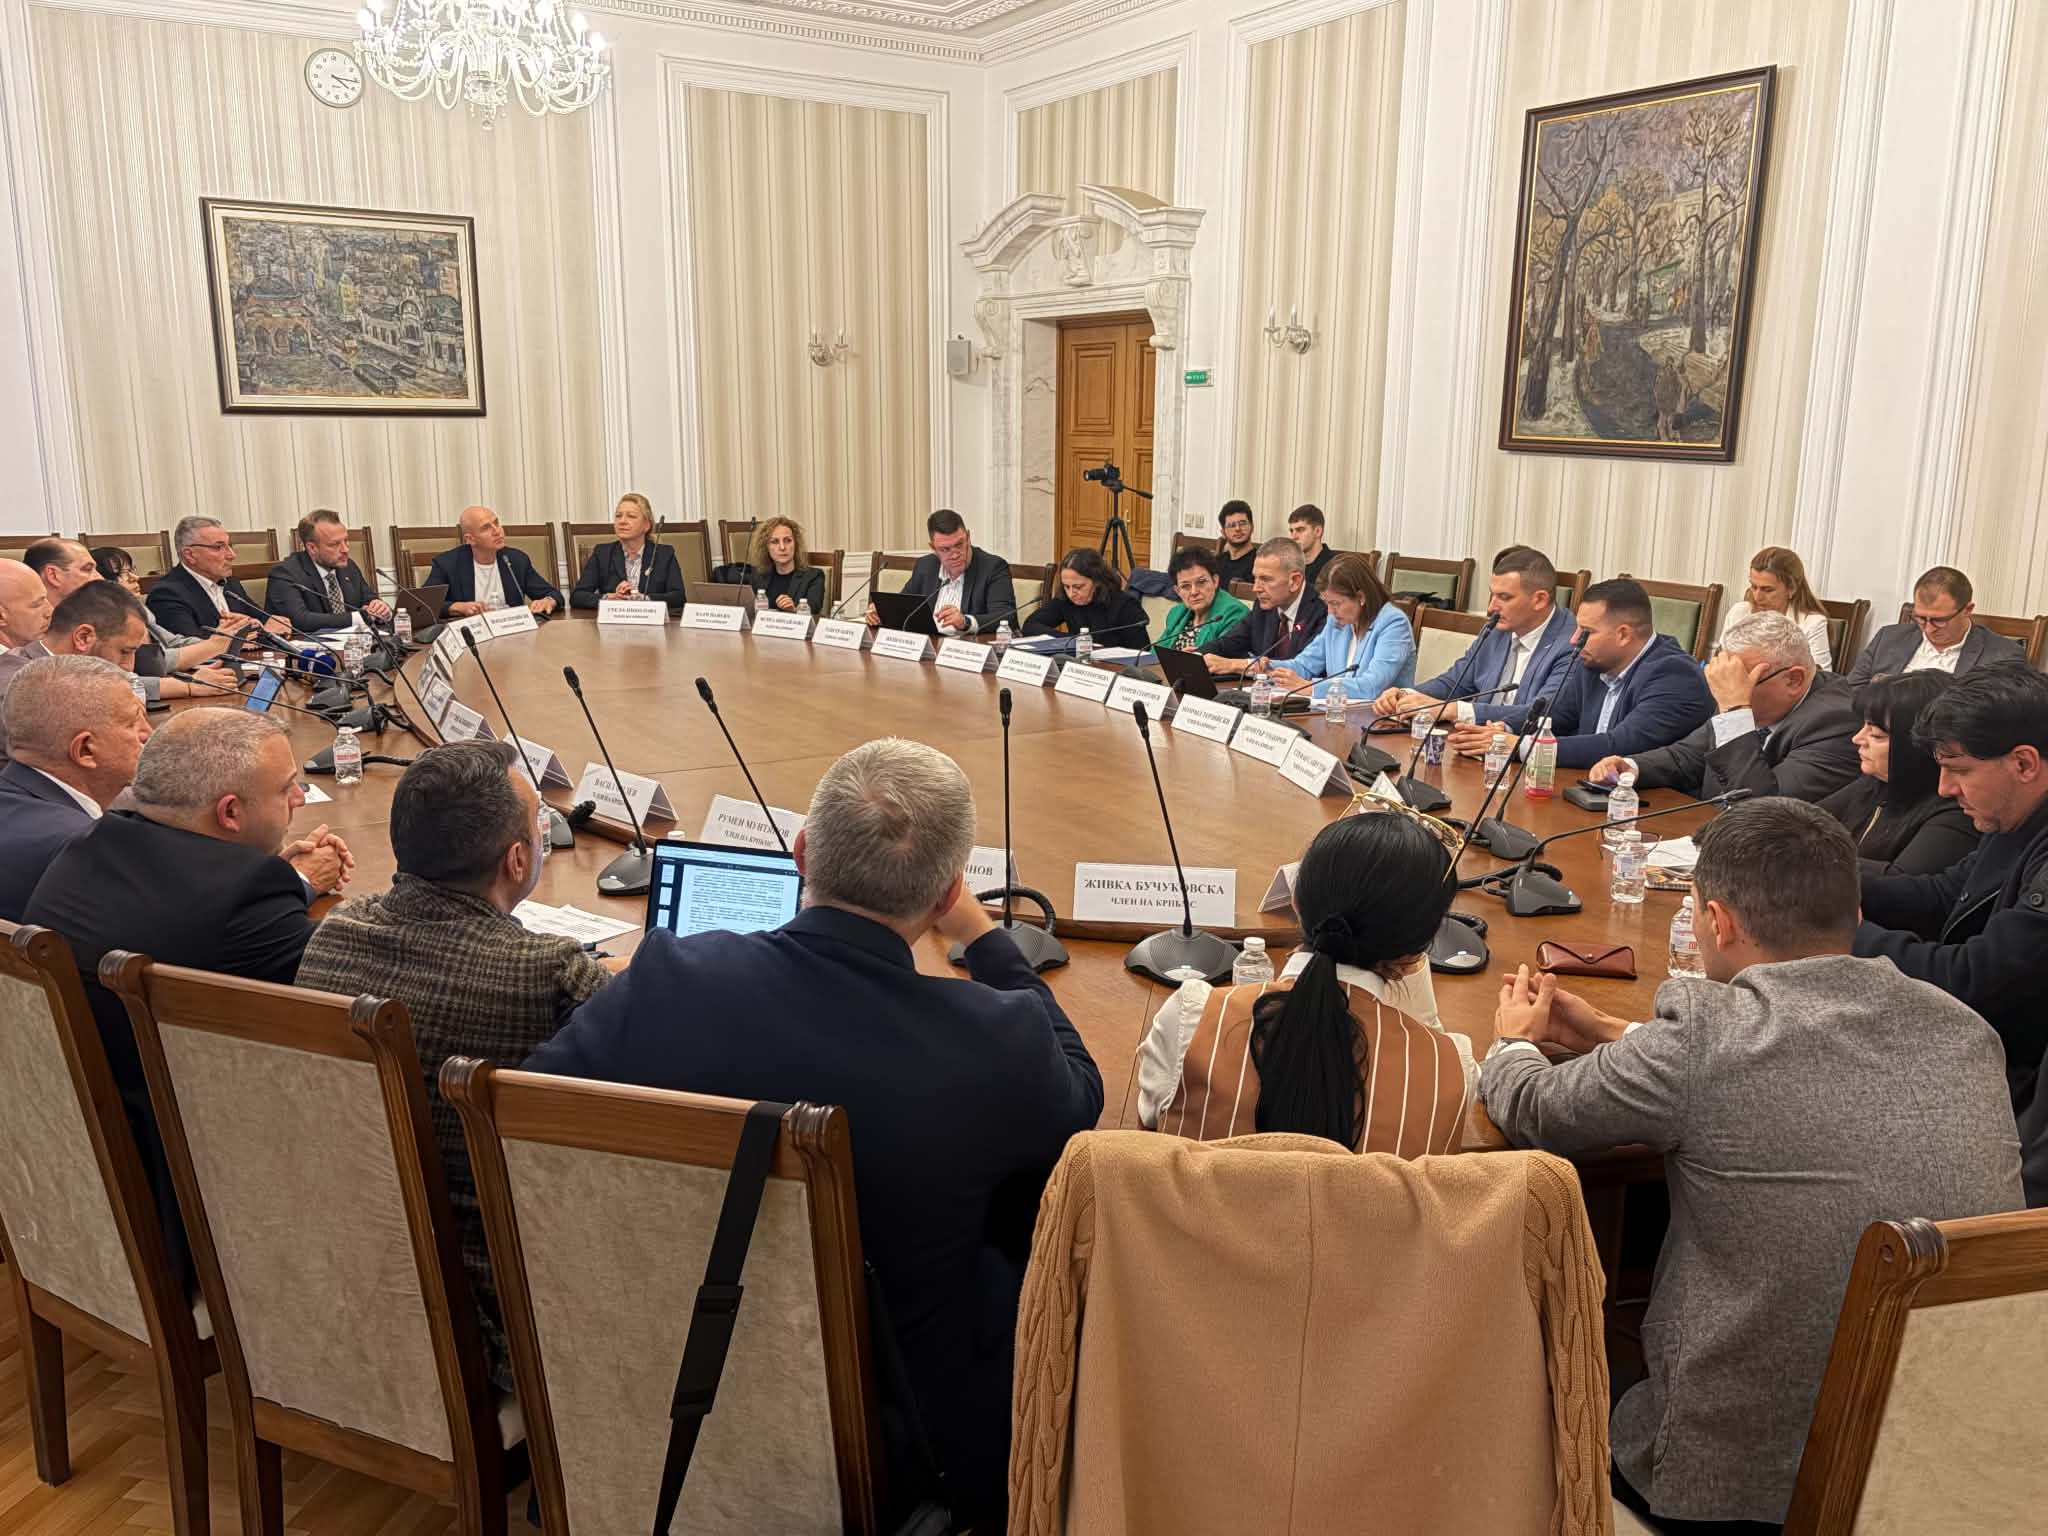
Проблемите в работата на Единната система за туристическа информация (ЕСТИ) и необходимостта общините да запазят надежден инструмент за данъчен контрол бяха сред акцентите в позицията на НСОРБ на заседанието на парламентарната Комисия по регионална политика, благоустройство и местно самоуправление на 10 ноември. Изпълнителният директор на Сдружението Силвия Георгиева представи аргументите против отпадането на годишната декларация за туристическия данък и потвърди подкрепата за поетапната актуализация на данъчните оценки.
Двата законопроекта за изменение и допълнение на Закона за местните данъци и такси бяха обсъдени по-рано същия ден и от Комисията по бюджет и финанси. Регионалната комисия също подкрепи на първо четене правителствения проект за актуализация на базисните данъчни стойности и не подкрепи предложението на Димитър Найденов и група народни представители за премахване на годишната декларация.
Според вносителите отпадането ѝ ще намали административната тежест за лицата, предлагащи нощувки, тъй като необходимата информация вече се въвежда в ЕСТИ и следва да бъде предоставяна служебно на общините.
„Годишната декларация не е едно ненужно повторение. Тя има самостоятелна контролна функция“, подчерта Силвия Георгиева. Тя посочи, че НСОРБ споделя аргументите на Министерството на финансите за запазването ѝ и вече е представило подробно становище пред парламентарните комисии по туризъм и по бюджет и финанси.
Изпълнителният директор на Сдружението обърна внимание, че премахването на декларацията би било оправдано само ако ЕСТИ осигурява равностойна или по-висока степен на надеждност и доказуемост на информацията. Към момента обаче общините срещат значителни затруднения при получаването на необходимите данни.
Силвия Георгиева сигнализира за липса на текуща поддръжка на системата и големи забавяния при прехвърлянето на информацията към местните администрации. Тя постави тези проблеми и в контекста на срока за плащане на туристическия данък до 15-о число без начисляване на лихви. По думите ѝ общините са уведомени за възложено на „Информационно обслужване“ разработване на национален туристически регистър, но все още нямат информация за започнало изпълнение.
Позицията на НСОРБ е, че докато електронните регистри на държавата не функционират надеждно и в пълен обем, отнемането на самостоятелен контролен инструмент на общините е неподходящо. Силвия Георгиева подчерта необходимостта информационните системи да осигуряват пълно обхващане на туристическия бранш и достоверни данни за задълженията.
Аргументи за запазването на декларацията представиха и от Министерството на финансите. Заместник-министър Людмила Петкова посочи, че премахването ѝ би лишило бизнеса и общинските администрации от механизъм за корекции на отчетените данни. Директорът на дирекция „Финанси на общините“ Жени Начева подчерта, че декларацията е документ за определяне на данъчното задължение, докато ЕСТИ е информационна система за целите на туристическата политика.
Заместник-министърът на туризма Георги Тодоров потвърди, че системата не работи с пълната си функционалност и предстои да бъде надградена. Милена Недева подкрепи разбирането, че отпадането на декларацията трябва да бъде последна стъпка в реформата, след като обменът на данни заработи надеждно. Тя припомни и възможността декларацията да се подава електронно.
По правителствения законопроект Силвия Георгиева подчерта, че общините очакват актуализацията на данъчните оценки близо 20 години. По думите ѝ предложеният тригодишен подход, макар да не е най-доброто възможно решение, е най-щадящият за данъкоплатците в настоящия момент и ще започне постепенно да възстановява баланса между данъчните оценки и пазарните стойности на имотите.
В отговор на коментар на Йордан Терзийски тя внесе уточнение за предложенията на НСОРБ отпреди три години, внесени тогава от министъра на финансите Асен Василев и неприети от Народното събрание. Те са били насочени към възстановяване на механизма за автоматична актуализация при промяна на пазарните стойности по данни на НСИ, а не към увеличение с определен процент на базисната данъчна стойност на квадратен метър. Силвия Георгиева припомни, че до 2005 г. в закона е съществувало правило за актуализация при изменение на пазарните стойности с повече от 20%.
Изпълнителният директор на НСОРБ обърна внимание и на възможностите на общинските съвети да влияят върху размера на данъчните задължения чрез определянето на ставките в законовите граници. „За нас е важно държавата да ни даде основата, а ние ще вземем решение на база местните особености“, заяви тя.
Сдружението подкрепя и актуализирането на глобите и имуществените санкции, които са загубили възпиращия си ефект вследствие на променените социално-икономически условия.
По отношение на таксата за битови отпадъци Силвия Георгиева постави отново въпроса за правната същност на предложения § 10. Текстът предвижда корекция на актуализираната данъчна оценка за целите на ТБО, когато тя е допустима основа, но според НСОРБ е необходимо изрично да се уреди възможността за прилагане на досегашния режим през преходния период.
Тя призова народните представители да подкрепят конкретните текстове на Сдружението, предоставени както на регионалната, така и на бюджетната комисия. Предложенията предвиждат поетапно преминаване към новите основи до края на 2029 г. при запазване на възможността общините да прилагат досегашния режим до преминаването си.
Силвия Георгиева посочи, че към момента 16 общини изчисляват таксата според количеството отпадъци и техният практически опит показва както предимствата, така и затрудненията при този начин на работа.
В пряка връзка с преходния режим НСОРБ настоява да се запази възможността за използване на отчисленията по чл. 64, ал. 1 от Закона за управление на отпадъците през 2027 и 2028 г. Изпълнителният директор определи този механизъм като добре работещ и ясно регламентиран инструмент, който позволява на общините да компенсират недостига на средства за дейностите по управление на отпадъците.
Представеният от заместник-министър Людмила Петкова проект предвижда увеличение на базисните данъчни стойности с 30% през 2027 г. и с още по 35 процентни пункта спрямо изходната база през 2028 и 2029 г. За целите на таксата за битови отпадъци са предложени коригиращи коефициенти, които да предотвратят рязкото ѝ нарастване вследствие на актуализацията.
/ИИ/
png.png "Фонд Флаг")


png.png "КАМПАНИИ ПРОЕКТ УСПЕХ")


